بسیاری از معاملهگران بعد از پایان یک هفته یا ماه معاملاتی، فقط یک عدد را بررسی میکنند: چقدر سود کردم یا چقدر ضرر دادم؟
اما واقعیت این است که سودآوری در یک دوره کوتاه لزوماً به معنای عملکرد معاملاتی خوب نیست. ممکن است چند معامله را بدون برنامه و صرفاً از روی هیجان انجام داده باشید و اتفاقاً سود هم کرده باشید. از طرف دیگر، ممکن است تمام قوانین استراتژی خود را رعایت کرده باشید اما به دلیل شرایط نامناسب بازار چند معامله زیانده داشته باشید.
در نتیجه، برای ارزیابی درست عملکرد معاملاتی نباید فقط به نتیجه مالی توجه کنیم. باید بفهمیم چقدر به برنامه معاملاتی خود پایبند بودهایم، کدام استراتژیها برایمان بهتر جواب دادهاند، چه اشتباهاتی را تکرار کردهایم و آیا مدیریت ریسک درستی داشتهایم یا خیر.
به همین دلیل، معاملهگران حرفهای بهجای قضاوت درباره عملکرد خود بر اساس چند معامله، از دادهها و آمار معاملات گذشته استفاده میکنند.
در این مقاله یاد میگیریم چگونه عملکرد معاملاتی خود را بهصورت اصولی ارزیابی کنیم، کدام شاخصها اهمیت بیشتری دارند و چطور با بررسی ژورنال معاملاتی بفهمیم مشکل اصلی از استراتژی است یا نحوه اجرای آن.
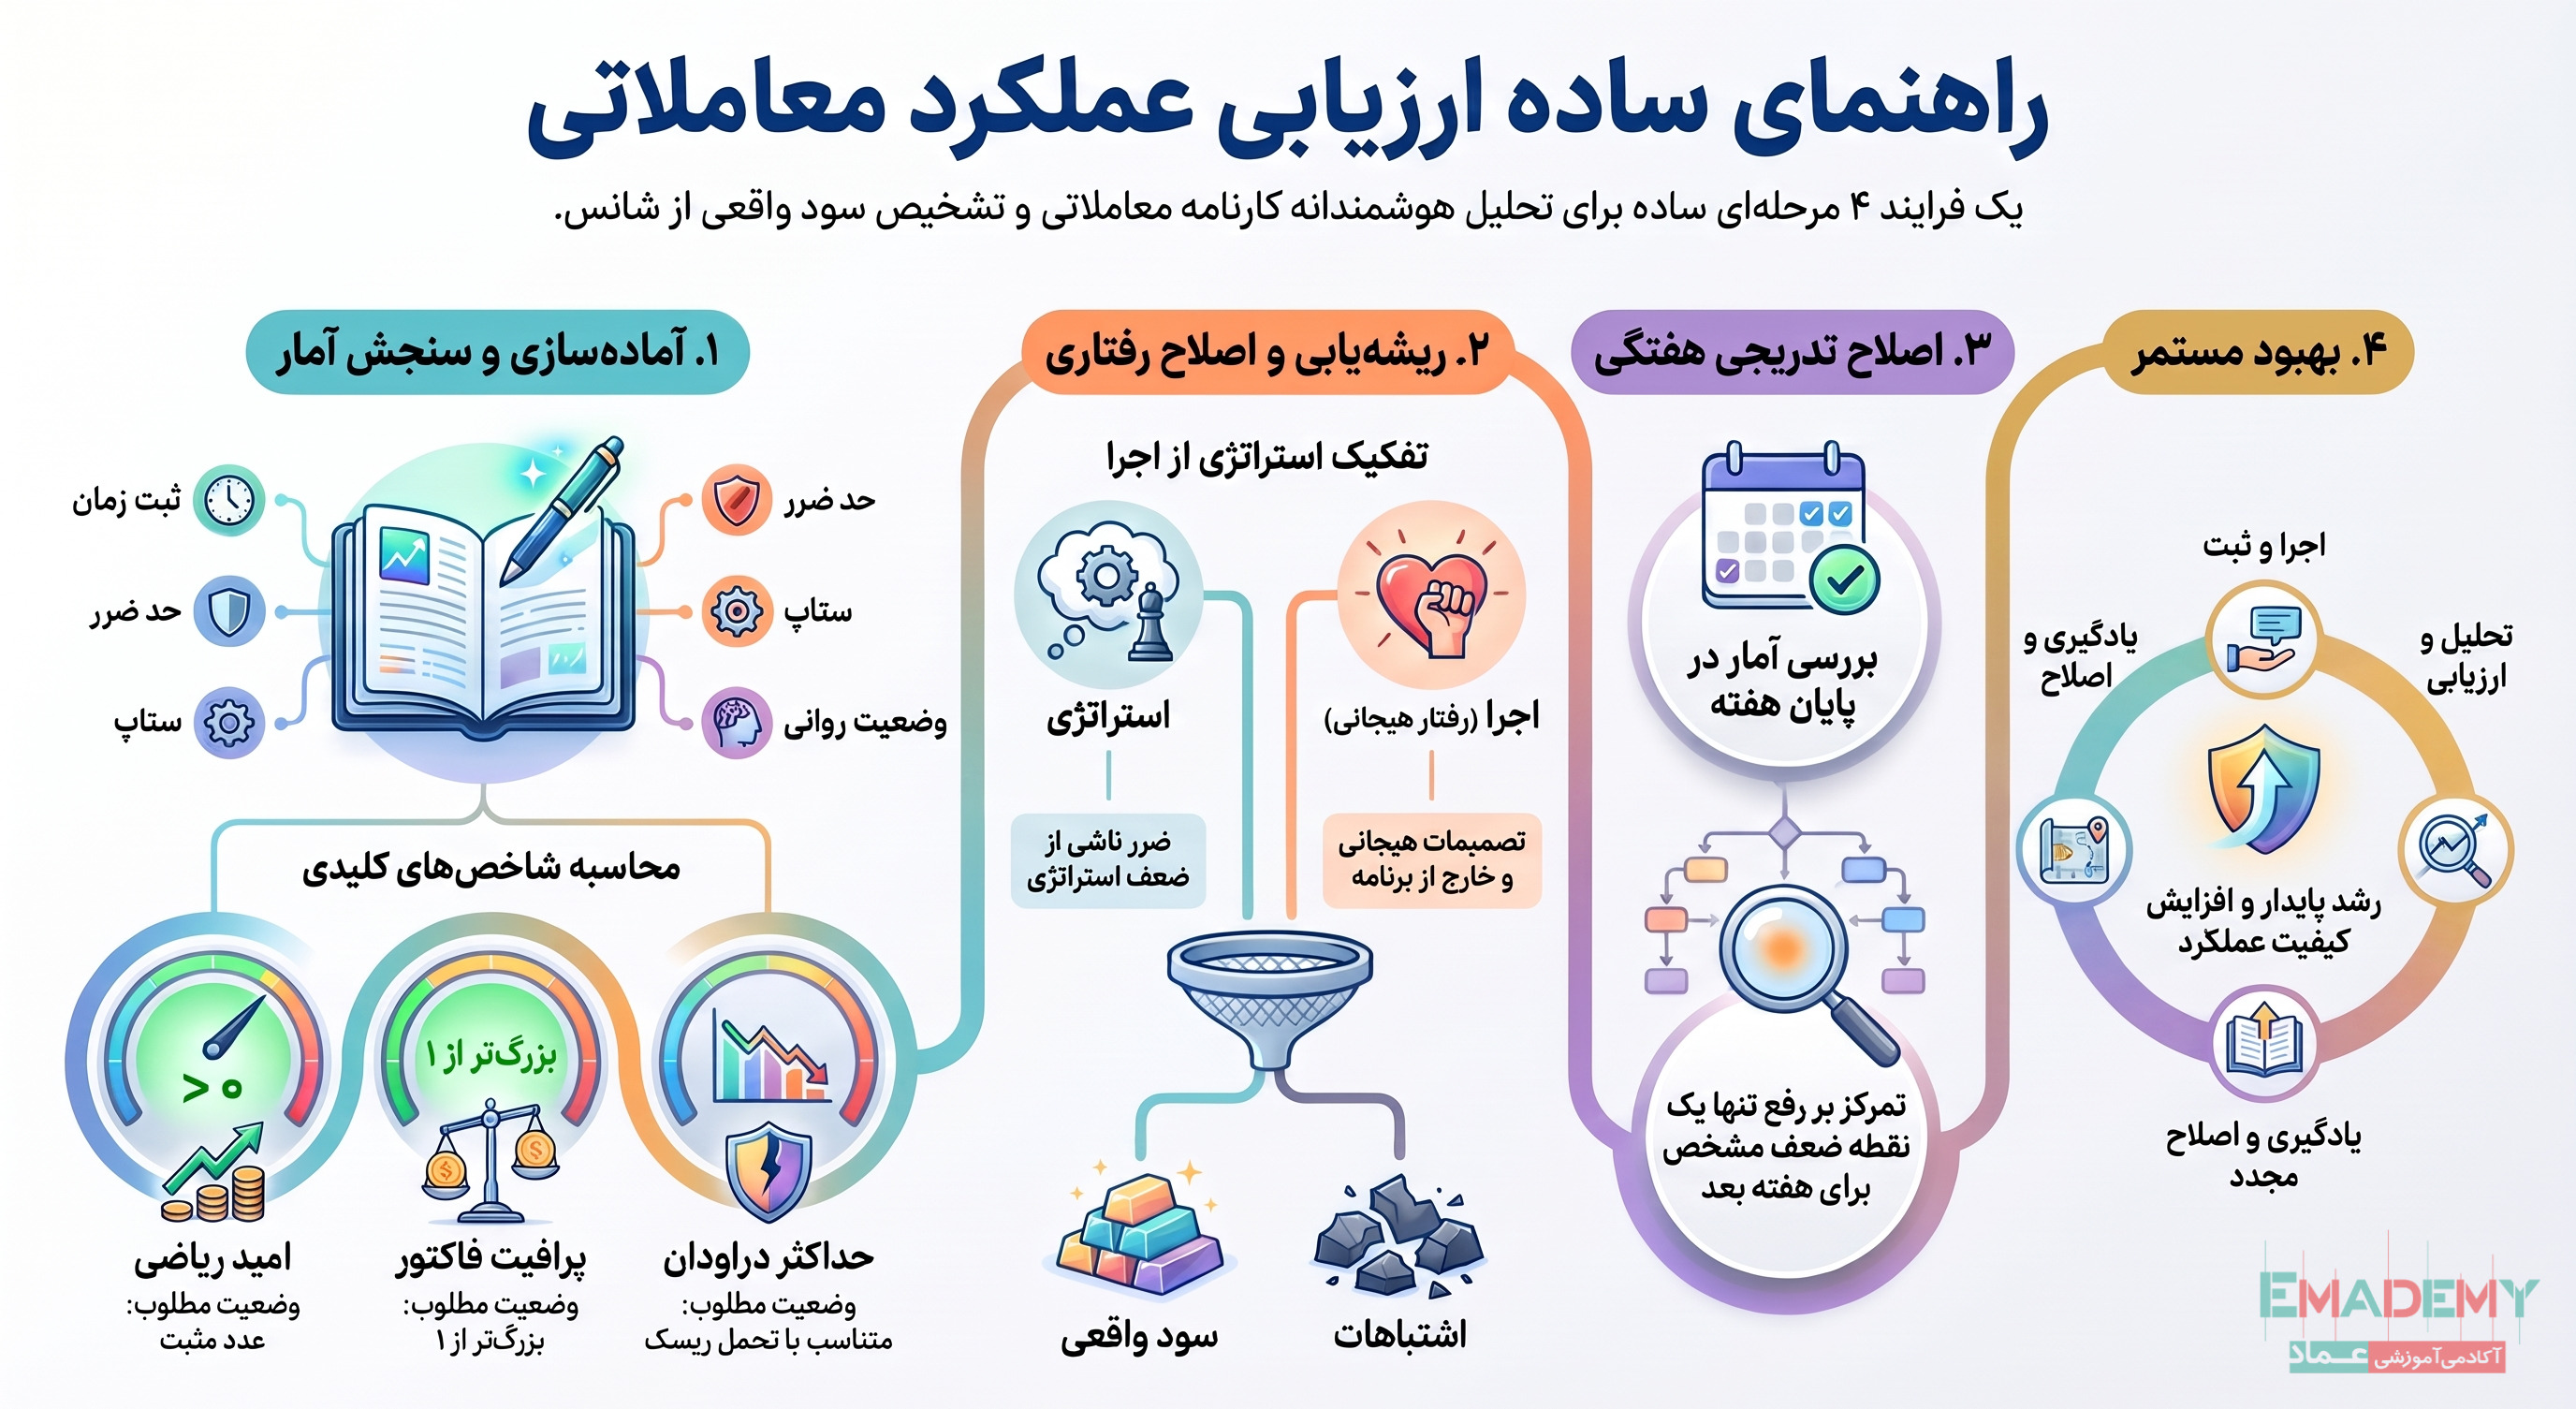
چرا ارزیابی عملکرد معاملاتی اهمیت دارد؟
فرض کنید دو معاملهگر در پایان یک ماه، هر دو ۵۰۰ دلار سود کردهاند.
معاملهگر اول با رعایت حد ضرر، مدیریت سرمایه و اجرای دقیق استراتژی خود به این سود رسیده است. معاملهگر دوم اما چندین بار حد ضرر خود را جابهجا کرده، معاملات خارج از برنامه گرفته و بخش زیادی از سودش را مدیون شانس بوده است.
آیا میتوان گفت عملکرد این دو معاملهگر یکسان بوده؟
قطعاً نه.
اگرچه نتیجه مالی آنها در این ماه یکسان است، اما کیفیت تصمیمگیری و احتمال تکرار این نتیجه در آینده تفاوت زیادی دارد.
اینجاست که اهمیت ارزیابی عملکرد معاملاتی مشخص میشود. هدف اصلی این فرایند فقط بررسی میزان سود و زیان نیست؛ بلکه پیدا کردن عواملی است که باعث بهبود یا تضعیف نتایج معاملاتی میشوند.
با ارزیابی منظم عملکرد خود میتوانید:
- متوجه شوید کدام استراتژیها و ستاپهای معاملاتی برایتان سودآورتر هستند.
- نقاط ضعف خود در ورود، خروج و مدیریت معاملات را شناسایی کنید.
- بفهمید در چه ساعتها و شرایطی عملکرد بهتری دارید.
- اشتباهات تکراری و تصمیمهای احساسی را کاهش دهید.
- میزان ریسکپذیری خود را با نتایج واقعی معاملات هماهنگ کنید.
- تشخیص دهید آیا استراتژی شما واقعاً مزیت آماری دارد یا سودآوری آن صرفاً حاصل شانس بوده است.
به زبان ساده، ارزیابی عملکرد کمک میکند بهجای اینکه هر بار یک اشتباه را تکرار کنید، از معاملات گذشته خود برای بهتر شدن معاملات آینده استفاده کنید.
اولین قدم: ثبت دقیق معاملات در ژورنال معاملاتی
قبل از اینکه بتوانید عملکرد خود را ارزیابی کنید، باید اطلاعات کافی از معاملات گذشته داشته باشید. این اطلاعات در ابزاری به نام ژورنال معاملاتی (Trading Journal) ثبت میشوند.
ژورنال معاملاتی چیزی بیشتر از یک دفترچه ثبت سود و زیان است. در واقع، ابزاری برای ثبت و بررسی تمام تصمیمهایی است که در طول فرایند معاملهگری میگیرید.
برای اینکه بتوانید تحلیل دقیقی از عملکرد خود داشته باشید، بهتر است اطلاعات زیر را برای هر معامله ثبت کنید:
اطلاعات موردنیاز | توضیحات |
تاریخ و ساعت معامله | زمان دقیق ورود و خروج |
نماد معاملاتی | مانند EURUSD، طلا، بیتکوین یا شاخص داوجونز |
نوع معامله | خرید یا فروش |
استراتژی و ستاپ | دلیل ورود و نوع موقعیت معاملاتی |
تایمفریم | بازه زمانی مورد استفاده برای تحلیل |
نقطه ورود | قیمت ورود به معامله |
حد ضرر و حد سود | سطوحی که قبل از ورود تعیین کردهاید |
میزان ریسک | مقدار پول یا درصدی از حساب که در معرض ریسک قرار گرفته است |
نقطه خروج | قیمت نهایی بسته شدن معامله |
سود یا زیان خالص | نتیجه پس از کسر هزینههای معاملاتی |
نتیجه بر اساس R | میزان سود یا زیان نسبت به ریسک اولیه |
وضعیت اجرای معامله | آیا طبق برنامه معامله کردهاید؟ |
شرایط روانی | احساساتی مانند ترس، عجله، طمع یا اعتمادبهنفس بیش از حد |
تصویر نمودار | اسکرینشات قبل و بعد از معامله |
نکته مهم این است که اطلاعاتی مانند حد ضرر، حد سود و دلیل ورود را باید پیش از مشخص شدن نتیجه معامله ثبت کنید. در غیر این صورت ممکن است بعد از بسته شدن معامله، ناخواسته دلایل خود را با توجه به نتیجه تغییر دهید.
همچنین بهتر است برای هر معامله یک توضیح کوتاه درباره اتفاقات مهم بنویسید. مثلاً اگر زودتر از زمان مناسب وارد شدهاید، حد ضرر را جابهجا کردهاید یا تحت تأثیر یک خبر اقتصادی تصمیم گرفتهاید، این موارد را ثبت کنید.
یک نکته مهم: معاملات معتبری را که به هر دلیلی از دست دادهاید نیز ثبت کنید. بررسی فرصتهای ازدسترفته میتواند نشان دهد که مشکل شما فقط در اجرای معاملات نیست و شاید در آمادهسازی، تشخیص موقعیت یا مدیریت زمان هم ضعف دارید.
حالا که اطلاعات لازم را جمعآوری کردهایم، میتوانیم سراغ مهمترین شاخصهای ارزیابی عملکرد معاملاتی برویم.
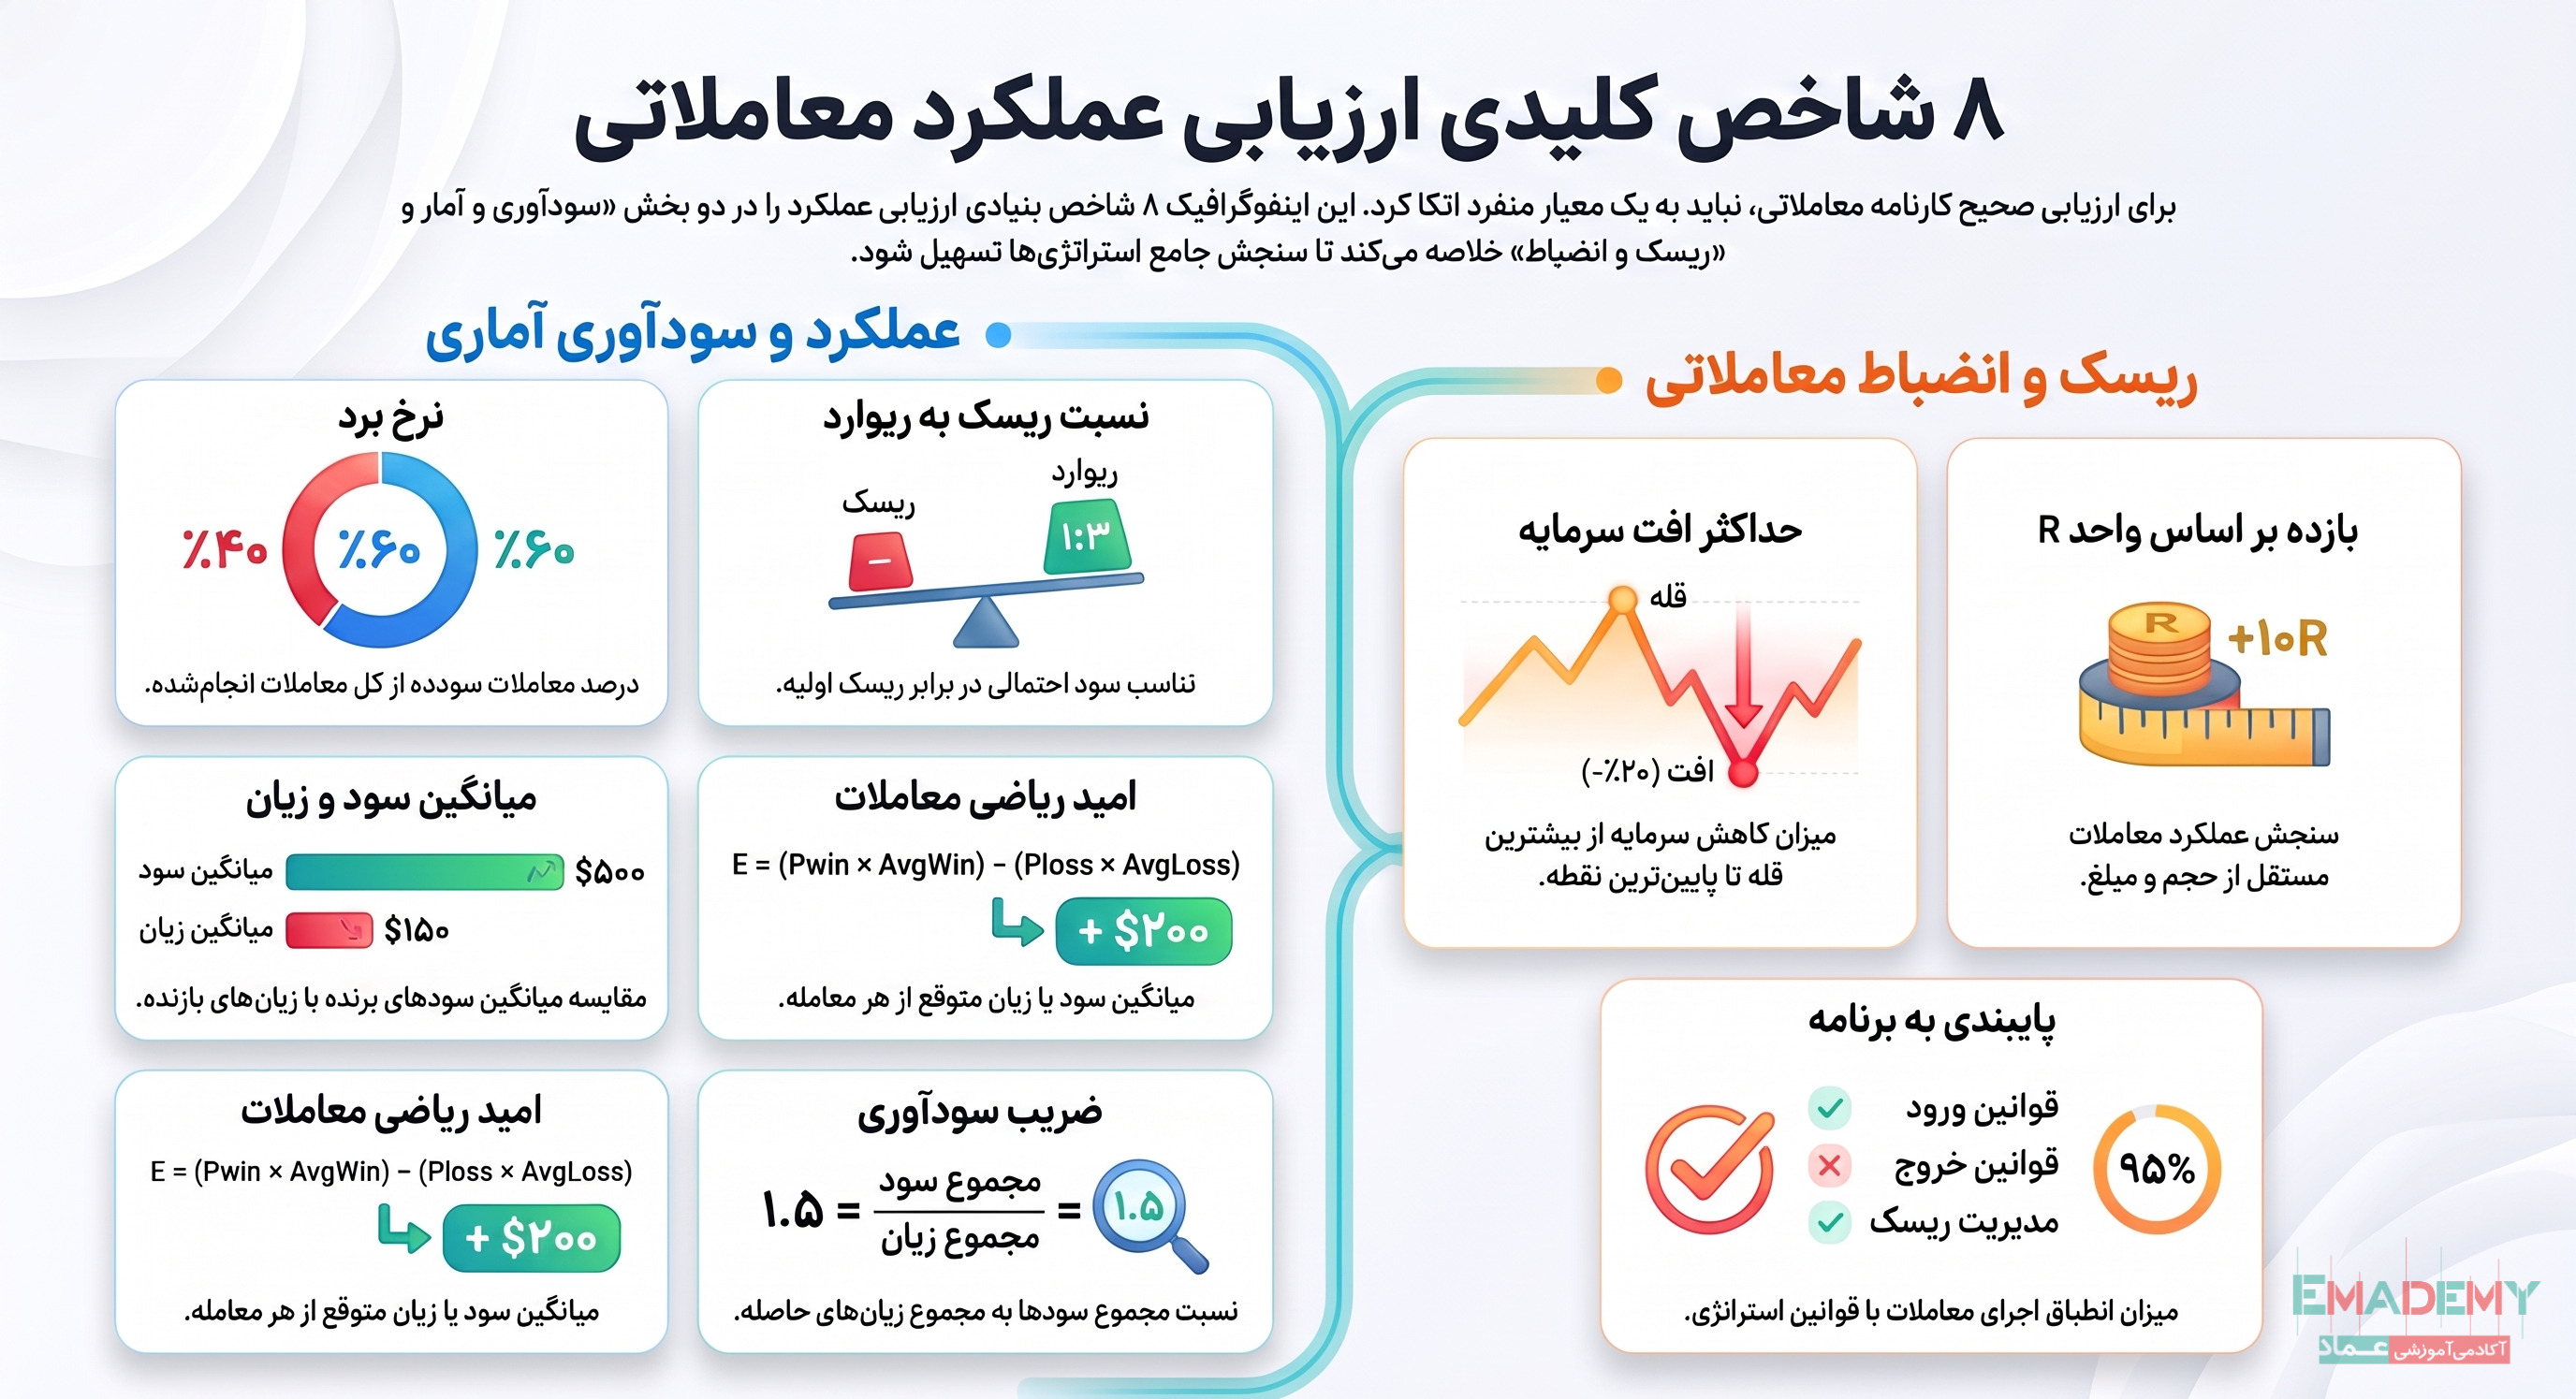
مهمترین شاخصهای ارزیابی عملکرد معاملاتی کداماند؟
برای تحلیل کارنامه معاملاتی، شاخصهای مختلفی وجود دارند. هرکدام از این شاخصها بخشی از عملکرد شما را نشان میدهند و هیچکدام بهتنهایی نمیتوانند کیفیت یک معاملهگر یا استراتژی را مشخص کنند.
در ادامه با مهمترین آنها آشنا میشویم.
۱. نرخ برد یا وینریت (Win Rate)
نرخ برد یکی از سادهترین و شناختهشدهترین شاخصهای معاملاتی است. این شاخص نشان میدهد چه درصدی از معاملات شما با سود بسته شدهاند.
فرمول محاسبه نرخ برد:
نرخ برد = (تعداد معاملات سودده ÷ تعداد کل معاملات) × ۱۰۰
برای مثال، فرض کنید در یک ماه ۱۰۰ معامله انجام دادهاید و ۴۵ معامله شما سودده بوده است. در این صورت نرخ برد شما برابر با ۴۵ درصد خواهد بود.
اما آیا نرخ برد ۴۵ درصد به معنای عملکرد ضعیف است؟
لزوماً خیر.
نرخ برد بهتنهایی معیار مناسبی برای سنجش سودآوری نیست؛ زیرا اندازه سود معاملات برنده و اندازه ضرر معاملات بازنده را در نظر نمیگیرد.
برای مثال:
- معاملهگر اول در ۷۰ درصد معاملات برنده است، اما میانگین سود هر معامله برنده او ۵۰ دلار و میانگین ضررش ۱۵۰ دلار است.
- معاملهگر دوم فقط در ۴۰ درصد معاملات برنده میشود، اما میانگین سود معاملات برنده او ۲۰۰ دلار و میانگین ضررش ۵۰ دلار است.
با وجود نرخ برد پایینتر، معاملهگر دوم میتواند عملکرد مالی بسیار بهتری داشته باشد.
بنابراین هنگام بررسی وینریت، حتماً باید به میانگین سود و زیان معاملات نیز توجه کنید.
۲. نسبت ریسک به ریوارد (Risk/Reward Ratio)
نسبت ریسک به ریوارد نشان میدهد در هر معامله، در مقابل ریسکی که میپذیرید، چه میزان سود احتمالی را هدف قرار دادهاید.
برای مثال، اگر در یک معامله ۱۰۰ دلار ریسک کنید و حد سود احتمالی شما ۲۰۰ دلار باشد، نسبت ریسک به ریوارد معامله ۱ به ۲ است.
این نسبت در کنار نرخ برد اهمیت زیادی دارد؛ زیرا مشخص میکند برای سودآوری به چه درصدی از معاملات موفق نیاز دارید.
برای مثال، اگر نسبت سود به زیان معاملات شما ۱ به ۲ باشد، بدون در نظر گرفتن هزینههای معاملاتی، برای سربهسر شدن به نرخ برد حدود ۳۳.۳ درصد نیاز دارید.
اما توجه کنید که نسبت ریسک به ریواردی که هنگام ورود به معامله برنامهریزی میکنید، با نسبت واقعی سود به زیان معاملات بستهشده لزوماً یکسان نیست.
ممکن است حد سود خود را زودتر ببندید یا اجازه دهید یک معامله زیانده بیشتر از حد انتظار ضرر کند. بنابراین برای ارزیابی عملکرد واقعی، باید میانگین سود معاملات برنده را با میانگین ضرر معاملات بازنده نیز مقایسه کنید.
برای اینکه بتوانید ریسک هر معامله را به حجم مناسب پوزیشن تبدیل کنید، باید با نحوه محاسبه حجم معامله بر اساس موجودی حساب، فاصله حد ضرر و درصد ریسک آشنا باشید. در مقاله محاسبه حجم معامله در فارکس این موضوع را با فرمول و مثالهای عملی توضیح دادهایم.
۳. میانگین سود و میانگین زیان (Average Win/Loss)
این شاخص نشان میدهد بهطور متوسط از هر معامله برنده چقدر سود و از هر معامله بازنده چقدر ضرر میکنید.
برای محاسبه آن:
میانگین سود = مجموع سود معاملات برنده ÷ تعداد معاملات برنده
میانگین زیان = مجموع زیان معاملات بازنده ÷ تعداد معاملات بازنده
برای مثال، فرض کنید در یک دوره ۱۰ معامله برنده داشتهاید که مجموع سود آنها ۲۰۰۰ دلار بوده و ۱۵ معامله بازنده داشتهاید که مجموع ضرر آنها ۱۵۰۰ دلار بوده است.
در این صورت:
- میانگین سود هر معامله برنده: ۲۰۰ دلار
- میانگین ضرر هر معامله بازنده: ۱۰۰ دلار
یعنی میانگین سود شما دو برابر میانگین ضرر شماست.
این اطلاعات کمک میکند بفهمید آیا سود معاملات موفق بهاندازهای هست که ضرر معاملات ناموفق را جبران کند یا خیر.
همچنین اگر متوجه شوید میانگین ضررهای شما بهتدریج در حال افزایش است، ممکن است در رعایت حد ضرر یا مدیریت معاملات مشکل داشته باشید.
۴. امید ریاضی معاملات (Expectancy)
امید ریاضی یکی از مهمترین شاخصها برای ارزیابی یک استراتژی معاملاتی است.
این شاخص به شما میگوید اگر یک استراتژی را در تعداد زیادی معامله تکرار کنید، بهطور میانگین از هر معامله چقدر سود یا زیان انتظار میرود.
به زبان ساده، امید ریاضی مشخص میکند آیا روش معاملاتی شما از نظر آماری مزیت دارد یا خیر.
فرمول محاسبه امید ریاضی:
امید ریاضی = (نرخ برد × میانگین سود) − (نرخ باخت × میانگین زیان)
در این فرمول، نرخ برد و نرخ باخت باید بهصورت عدد اعشاری در نظر گرفته شوند و میانگین زیان با علامت مثبت وارد فرمول شود.
برای مثال، فرض کنید:
- نرخ برد شما ۴۰ درصد است.
- نرخ باخت شما ۶۰ درصد است.
- میانگین سود هر معامله برنده ۲۰۰ دلار است.
- میانگین ضرر هر معامله بازنده ۵۰ دلار است.
بنابراین:
(۰.۴ × ۲۰۰) − (۰.۶ × ۵۰) = ۵۰ دلار
امید ریاضی این استراتژی برابر با ۵۰ دلار است.
یعنی در این مثال، بهطور متوسط از هر معامله ۵۰ دلار سود انتظار میرود.
البته در محاسبه واقعی باید هزینههایی مانند اسپرد، کمیسیون، سواپ و لغزش قیمت (Slippage) نیز لحاظ شوند.
چرا امید ریاضی اهمیت زیادی دارد؟
چون برخلاف نرخ برد، هم تعداد معاملات موفق و ناموفق و هم اندازه سود و زیان آنها را در نظر میگیرد.
برای مثال، ممکن است یک معاملهگر نرخ برد ۷۰ درصدی داشته باشد، اما چون میانگین ضررهایش بسیار بزرگتر از میانگین سودهایش است، امید ریاضی منفی داشته باشد.
در مقابل، معاملهگری با نرخ برد ۴۰ درصدی هم میتواند به دلیل بزرگتر بودن میانگین سود نسبت به میانگین ضرر، عملکرد مثبتی داشته باشد.
در نتیجه، اگر فقط قرار باشد یک شاخص را برای بررسی مزیت آماری استراتژی خود انتخاب کنید، امید ریاضی یکی از بهترین گزینههاست.
۵. ضریب سودآوری یا پرافیت فاکتور (Profit Factor)
پرافیت فاکتور یکی دیگر از شاخصهای مهم برای ارزیابی عملکرد معاملاتی است.
این شاخص نشان میدهد در برابر هر واحد ضرر، چه مقدار سود ایجاد کردهاید.
فرمول محاسبه:
پرافیت فاکتور = مجموع سود معاملات برنده ÷ مجموع قدر مطلق زیان معاملات بازنده
برای مثال، اگر مجموع سود معاملات شما ۵۰۰۰ دلار و مجموع ضرر معاملاتتان ۳۰۰۰ دلار باشد، پرافیت فاکتور شما برابر با ۱.۶۷ خواهد بود.
تفسیر این عدد ساده است:
- پرافیت فاکتور کمتر از ۱: مجموع ضررها بیشتر از مجموع سودهاست.
- پرافیت فاکتور برابر با ۱: مجموع سود و ضرر برابر است.
- پرافیت فاکتور بیشتر از ۱: مجموع سودها از مجموع ضررها بیشتر است.
هرچقدر این عدد بالاتر باشد، از نظر مجموع سود و زیان عملکرد بهتری داشتهاید.
البته پرافیت فاکتور بالاتر همیشه به معنای استراتژی بهتر نیست. باید میزان افت سرمایه، تعداد معاملات، هزینهها و نحوه توزیع سود و زیان را نیز بررسی کنید.
همچنین مطمئن شوید ارقام مورد استفاده در محاسبه، هزینههای معاملاتی را به شکل یکسان لحاظ میکنند؛ وگرنه مقایسه دو سیستم ممکن است گمراهکننده شود.
۶. حداکثر افت سرمایه یا دراودان (Maximum Drawdown)
یکی از مهمترین بخشهای ارزیابی عملکرد معاملاتی، بررسی میزان افت سرمایه است.
دراودان نشان میدهد ارزش حساب معاملاتی شما از بالاترین نقطه خود تا پایینترین نقطه بعدی چقدر کاهش پیدا کرده است.
برای مثال، فرض کنید موجودی حساب شما ابتدا ۱۰ هزار دلار بوده، سپس به ۱۲ هزار دلار رسیده و بعد از چند معامله ناموفق به ۹ هزار دلار کاهش پیدا کرده است.
در این شرایط، افت سرمایه از قله ۱۲ هزار دلاری تا سطح ۹ هزار دلار برابر با ۲۵ درصد است.
فرمول محاسبه:
حداکثر دراودان = (بیشترین ارزش حساب − پایینترین ارزش بعدی) ÷ بیشترین ارزش حساب × ۱۰۰
دراودان به شما کمک میکند میزان ریسک واقعی استراتژی و فشار روانی ناشی از اجرای آن را بهتر درک کنید.
ممکن است یک استراتژی در نهایت سودآور باشد، اما در مسیر رسیدن به آن سود، افت سرمایه بسیار بزرگی ایجاد کند. چنین استراتژیای شاید با میزان سرمایه یا تحمل ریسک شما سازگار نباشد.
هنگام بررسی دراودان فقط به درصد افت سرمایه توجه نکنید. مدتزمان بازیابی حساب و تعداد معاملات لازم برای برگشت به سقف قبلی نیز اهمیت دارند.
نکته دیگر اینکه باید مشخص کنید دراودان را بر اساس موجودی حساب (Balance) محاسبه میکنید یا ارزش لحظهای حساب (Equity). برای بررسی دقیقتر ریسک، استفاده از Equity میتواند افت ناشی از معاملات باز را نیز آشکار کند.
کنترل افت سرمایه بهخصوص در سیستمهای معاملاتی خودکار اهمیت زیادی دارد. اگر از ربات یا اکسپرت استفاده میکنید، پیشنهاد میکنیم با روشهای مدیریت ریسک در معاملات خودکار نیز آشنا شوید تا با ابزارهایی مانند محدودیت دراودان و کنترل ریسک، از سرمایه خود بهتر محافظت کنید.
۷. نتیجه هر معامله بر اساس واحد R (R-Multiple)
واحد R یکی از روشهای کاربردی برای مقایسه معاملات با ریسکهای متفاوت است.
در این روش، R نشاندهنده میزان ریسک اولیهای است که برای یک معامله در نظر گرفتهاید.
برای مثال، اگر در یک معامله ۱۰۰ دلار ریسک کرده باشید:
- سود ۱۰۰ دلاری معادل ۱+R است.
- سود ۲۰۰ دلاری معادل ۲+R است.
- ضرر ۱۰۰ دلاری معادل ۱-R است.
- ضرر ۵۰ دلاری معادل ۰.۵-R است.
مزیت استفاده از R این است که میتوانید عملکرد معاملات مختلف را بدون توجه به تفاوت اندازه حساب یا حجم معاملات با یکدیگر مقایسه کنید.
برای مثال، فرض کنید در یک معامله روی طلا ۱۰۰ دلار سود کردهاید و در معامله دیگری روی EURUSD نیز ۱۰۰ دلار سود داشتهاید.
اگر ریسک اولیه در معامله طلا ۲۰۰ دلار و در معامله یورو ۵۰ دلار بوده باشد، نتیجه این دو معامله یکسان نیست:
- معامله طلا: ۰.۵+R
- معامله یورو: ۲+R
بنابراین استفاده از R به شما کمک میکند کیفیت عملکرد خود را مستقل از مبلغ دلاری معاملات بررسی کنید.
۸. درصد پایبندی به برنامه معاملاتی (Rule Adherence)
ممکن است یک استراتژی معاملاتی بهخودیخود عملکرد خوبی داشته باشد، اما شما نتوانید آن را بهدرستی اجرا کنید.
برای بررسی این موضوع باید مشخص کنید چند درصد از معاملاتتان دقیقاً مطابق برنامه معاملاتی انجام شدهاند.
برای مثال، اگر در یک ماه ۵۰ معامله انجام دادهاید و در ۴۰ مورد تمام قوانین ورود، حد ضرر، حجم و مدیریت معامله را رعایت کردهاید، میزان پایبندی شما به برنامه برابر با ۸۰ درصد است.
برای محاسبه ساده این شاخص:
درصد پایبندی = تعداد معاملات منطبق با برنامه ÷ کل معاملات × ۱۰۰
این عدد به شما کمک میکند کیفیت اجرای معاملات را از کیفیت خود استراتژی جدا کنید.
البته بهتر است تخطی از قوانین را نیز دستهبندی کنید؛ مثلاً ورود زودهنگام، ورود بدون تأیید، جابهجایی حد ضرر، افزایش حجم یا معامله انتقامی.
اگر متوجه شوید بیشتر ضررهای شما در معاملات خارج از برنامه اتفاق افتادهاند، احتمالاً پیش از تغییر استراتژی باید روی اجرای بهتر آن کار کنید
چطور بفهمیم مشکل از استراتژی است یا اجرای معامله؟
این یکی از مهمترین سؤالاتی است که هر معاملهگری باید بتواند به آن پاسخ دهد.
فرض کنید در ماه گذشته عملکرد خوبی نداشتهاید و حساب شما وارد ضرر شده است. آیا باید استراتژی خود را کنار بگذارید یا مشکل از نحوه اجرای معاملات بوده است؟
برای پاسخ به این سؤال باید دو موضوع را جداگانه بررسی کنید:
۱. کیفیت استراتژی معاملاتی
برای ارزیابی کیفیت استراتژی، ابتدا معاملاتی را بررسی کنید که مطابق تمام قوانین آن انجام شدهاند.
به این سؤالات پاسخ دهید:
- آیا معاملات معتبر این استراتژی در مجموع امید ریاضی مثبت دارند؟
- نرخ برد و میانگین سود و زیان چه وضعیتی دارند؟
- آیا پرافیت فاکتور بیشتر از یک است؟
- آیا استراتژی در شرایط مختلف بازار عملکرد یکسانی دارد؟
- آیا در یک نماد یا تایمفریم خاص بهتر عمل میکند؟
اگر حتی معاملات کاملاً مطابق برنامه نیز در یک نمونه آماری مناسب نتایج ضعیفی دارند، ممکن است مشکل از خود استراتژی، تعریف ستاپ یا شرایطی باشد که در آن از استراتژی استفاده میکنید.
۲. کیفیت اجرای معاملات
در مرحله بعد، معاملاتی را بررسی کنید که در آنها قوانین خود را رعایت نکردهاید.
برای مثال:
- آیا زودتر از زمان مناسب وارد شدهاید؟
- آیا از ترس ازدستدادن فرصت، بدون تأیید وارد معامله شدهاید؟
- آیا حد ضرر را جابهجا کردهاید؟
- آیا معاملات سودده را زودتر از برنامه بستهاید؟
- آیا بعد از یک ضرر، برای جبران سریع آن معامله دیگری انجام دادهاید؟
- آیا خارج از ساعت یا شرایط تعریفشده در استراتژی معامله کردهاید؟
سپس نتایج معاملات منطبق و غیرمنطبق با برنامه را جداگانه مقایسه کنید.
برای مثال، فرض کنید ۶۰ درصد معاملات شما مطابق برنامه بودهاند و این گروه در مجموع امید ریاضی مثبت داشتهاند؛ اما معاملات خارج از برنامه نتایج منفی ایجاد کردهاند.
در این شرایط، احتمالاً مشکل اصلی در اجرای استراتژی است، نه لزوماً در خود آن.
در مقابل، اگر معاملات منطبق با برنامه هم بهطور مداوم عملکرد ضعیفی داشته باشند، لازم است خود استراتژی و شرایط استفاده از آن را دوباره بررسی کنید.
برای اینکه مطمئن شوید یک استراتژی واقعاً مزیت آماری دارد، باید آن را با استفاده از دادههای گذشته آزمایش کنید. این فرایند که به آن بکتست استراتژی معاملاتی گفته میشود، کمک میکند عملکرد روش معاملاتی خود را در شرایط مختلف بازار بررسی کنید. البته برای اطمینان بیشتر، بهتر است از روشهایی مانند بهینهسازی Walk Forward (WFO) نیز استفاده کنید تا احتمال بیشبرازش استراتژی کاهش پیدا کند.
یک نکته مهم: سودآور بودن یک معامله لزوماً به معنای اجرای درست آن نیست. ممکن است معاملهای را بدون تحلیل و برنامه باز کنید و اتفاقاً سود کنید. همچنین ممکن است یک معامله کاملاً اصولی، به دلیل نامشخص بودن نتیجه بازار، با ضرر بسته شود.
بنابراین برای ارزیابی عملکرد، کیفیت تصمیم را از نتیجه معامله جدا کنید.
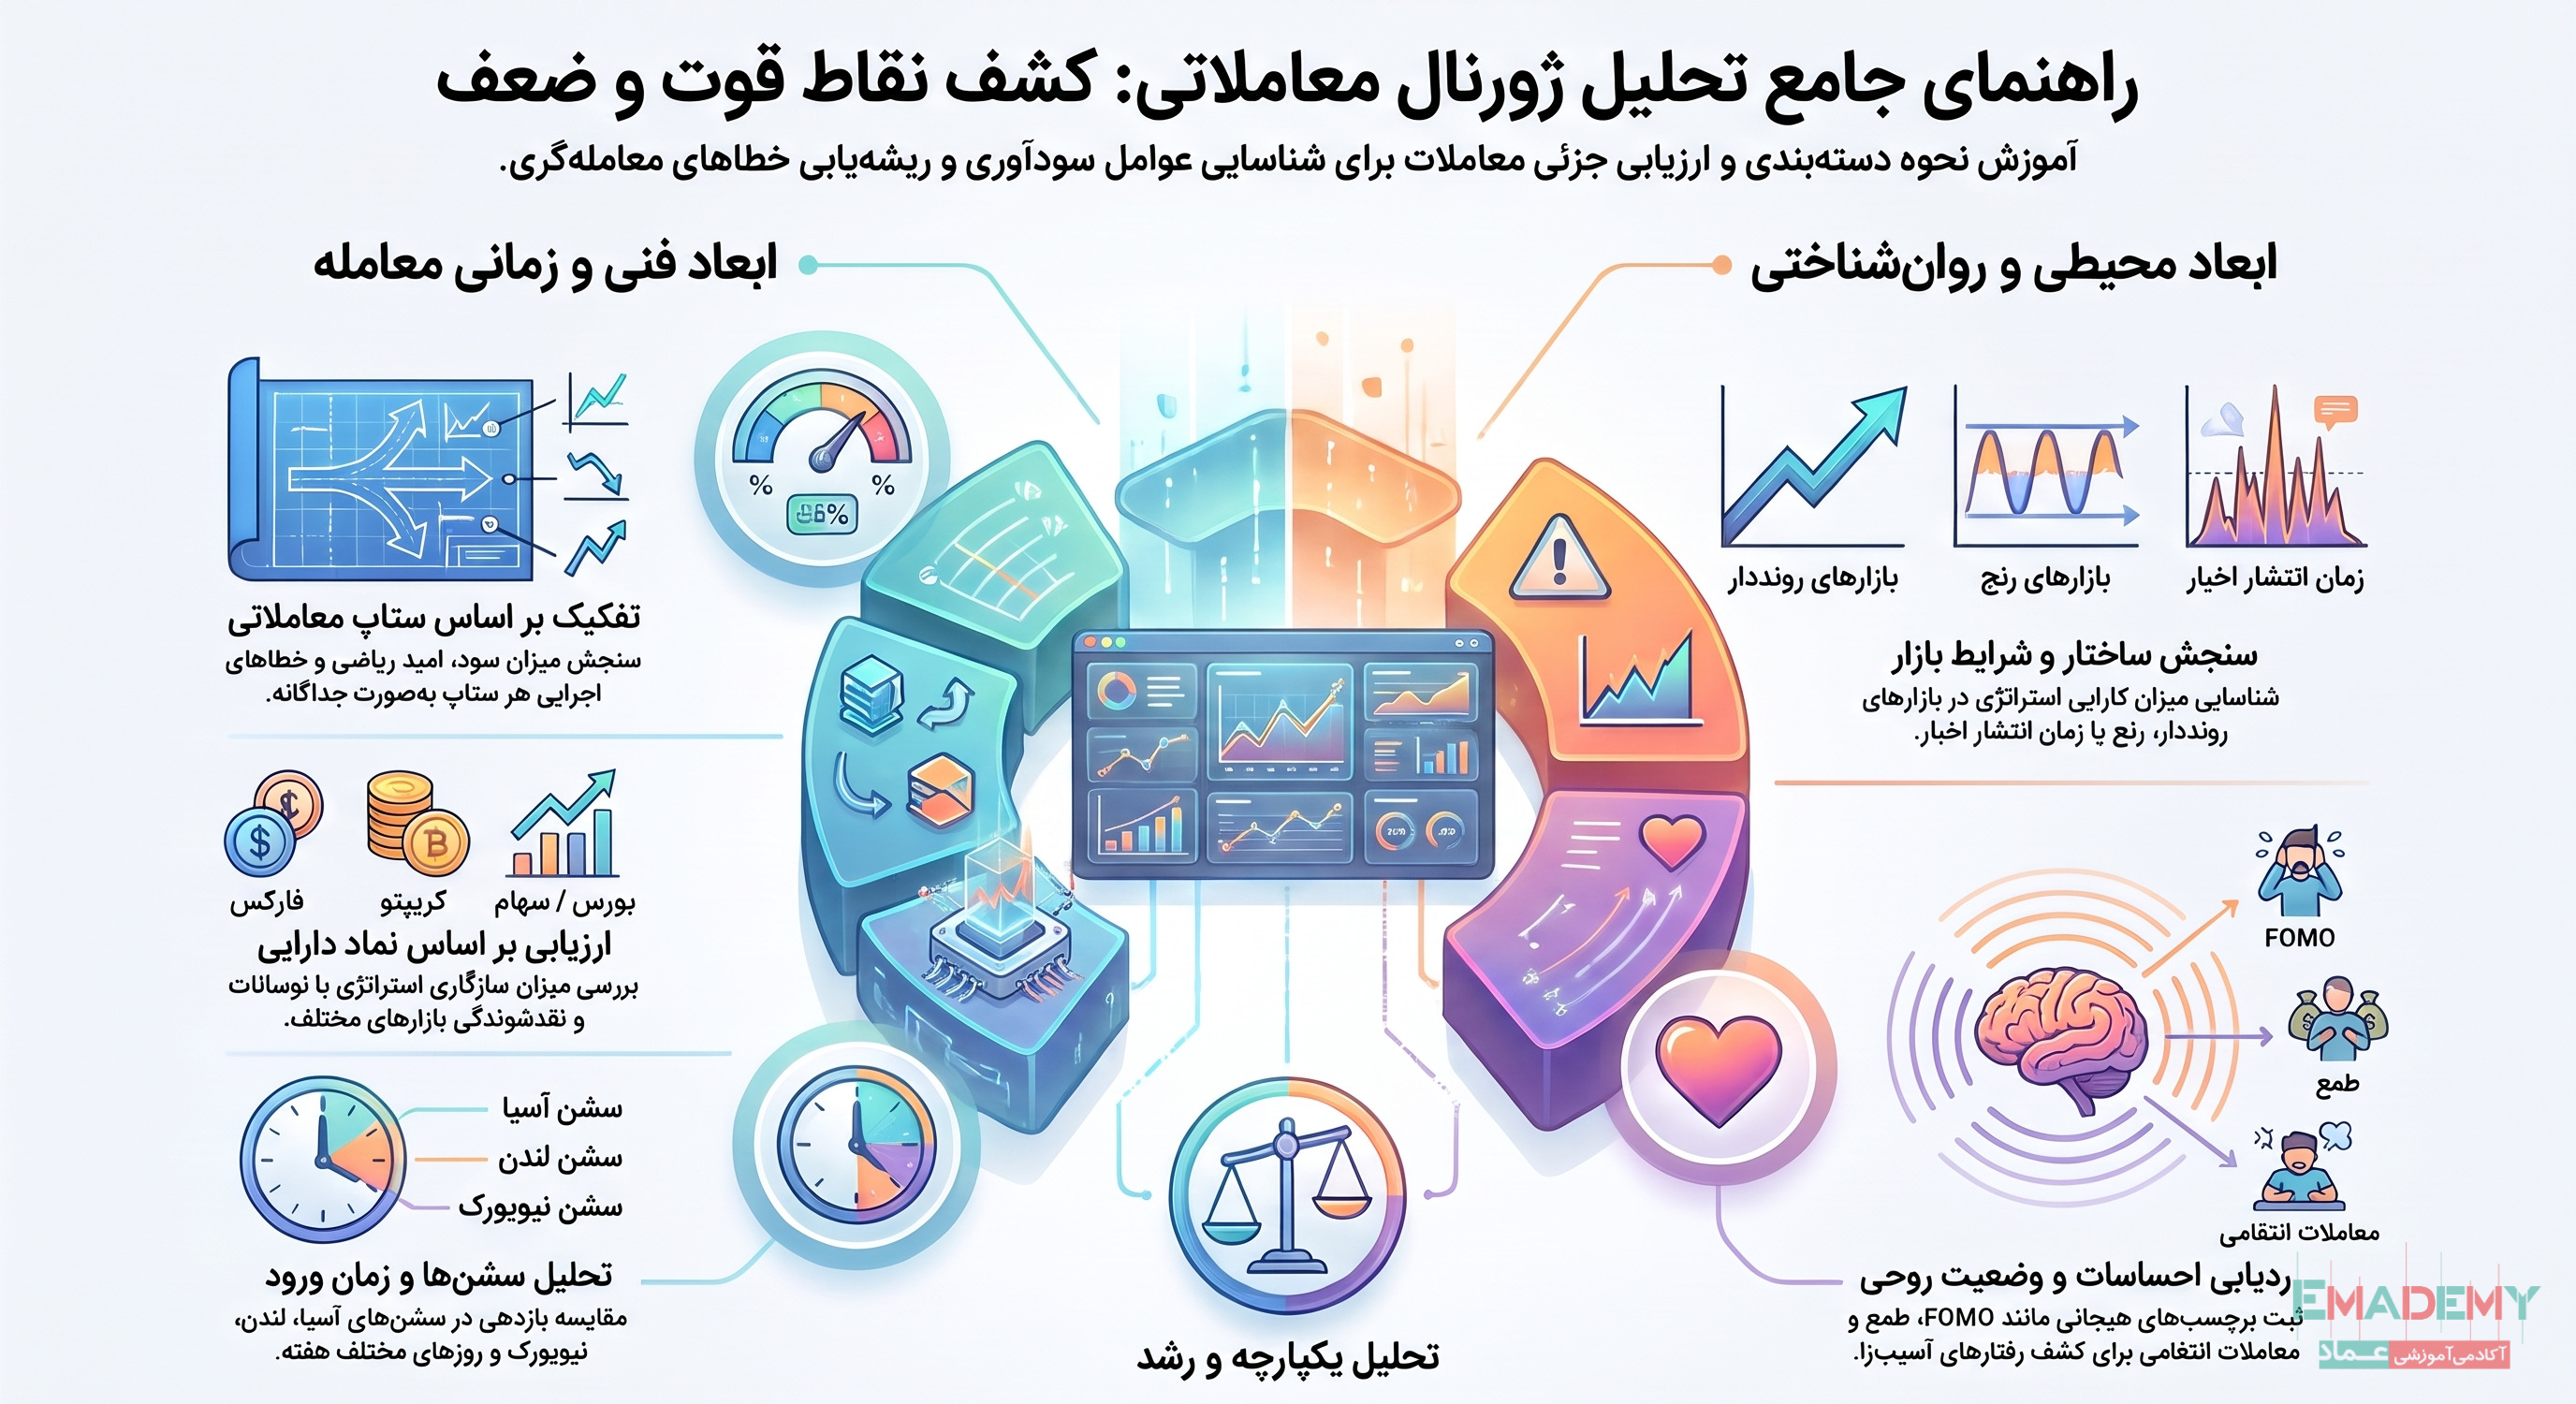
چطور نقاط قوت و ضعف خود را با تحلیل ژورنال معاملاتی پیدا کنیم؟
بعد از بررسی شاخصهای اصلی، نوبت به تحلیل جزئیتر معاملات میرسد.
یکی از اشتباهات رایج این است که معاملهگران تمام معاملات خود را بهصورت یک مجموعه واحد بررسی میکنند. در حالی که ممکن است عملکرد آنها در شرایط مختلف تفاوت زیادی داشته باشد.
برای مثال، شاید استراتژی شما در معاملات طلا سودآور باشد، اما در معاملات داوجونز نتیجه خوبی نداشته باشد.
یا شاید بیشتر سود خود را در سشن لندن به دست بیاورید، در حالی که معاملات سشن نیویورک برایتان زیانده هستند.
برای پیدا کردن این تفاوتها، معاملات را به چند گروه تقسیم کنید.
بررسی عملکرد بر اساس استراتژی و ستاپ معاملاتی
اگر از چند استراتژی یا ستاپ مختلف استفاده میکنید، عملکرد هرکدام را جداگانه بررسی کنید.
به این ترتیب مشخص میشود:
- کدام ستاپ بیشترین سود را ایجاد کرده است؟
- کدام ستاپ بیشترین زیان را داشته است؟
- کدام ستاپ بهترین امید ریاضی را دارد؟
- کدام ستاپ بیشترین تعداد اشتباه اجرایی را ایجاد کرده است؟
ممکن است متوجه شوید تنها دو مورد از پنج ستاپ معاملاتی شما عملکرد مناسبی دارند. در این صورت میتوانید تمرکز بیشتری روی ستاپهای موفق بگذارید و موارد ضعیفتر را دوباره آزمایش کنید.
بررسی عملکرد بر اساس نماد معاملاتی
عملکرد خود را برای هر نماد جداگانه محاسبه کنید.
برای مثال، اگر در فارکس، طلا، بیتکوین و شاخصهای بورسی معامله میکنید، نباید فرض کنید استراتژی شما روی تمام این بازارها عملکرد یکسانی دارد.
ویژگیهای هر بازار، میزان نوسان، نقدشوندگی و واکنش آن به اخبار میتواند متفاوت باشد.
بررسی عملکرد بر اساس ساعت و روز معامله
زمان ورود به بازار نیز میتواند روی نتیجه معاملات تأثیر بگذارد.
برای مثال، عملکرد خود را در ساعتهای مختلف سشن آسیا، لندن و نیویورک بررسی کنید.
همچنین میتوانید نتایج روزهای مختلف هفته را با یکدیگر مقایسه کنید.
شاید متوجه شوید در ساعات ابتدایی بازگشایی بازار عملکرد ضعیفتری دارید یا در بعضی روزها به دلیل خستگی و کاهش تمرکز، تصمیمهای نامناسبتری میگیرید.
بررسی عملکرد در شرایط مختلف بازار
یکی از موضوعات مهم، بررسی ارتباط عملکرد استراتژی با شرایط کلی بازار است.
برای مثال، مشخص کنید استراتژی شما در کدام شرایط بهتر عمل میکند:
- بازارهای رونددار (Trending)
- بازارهای رنج و خنثی (Ranging)
- شرایط نوسانی و پرریسک
- شرایط کمنوسان
- زمان انتشار اخبار اقتصادی مهم
یک استراتژی ممکن است در بازار رونددار عملکرد خوبی داشته باشد، اما در بازار خنثی با چندین سیگنال ناموفق مواجه شود.
بنابراین با ثبت شرایط بازار در ژورنال معاملاتی میتوانید محدودهای را شناسایی کنید که استراتژی شما در آن بهترین عملکرد را دارد.
بررسی تأثیر وضعیت روانی بر معاملات
روانشناسی معاملهگری هم بخش مهمی از ارزیابی عملکرد است.
بهتر است برای هر معامله مشخص کنید هنگام ورود چه احساسی داشتهاید.
برای مثال:
- ترس از ازدستدادن فرصت (FOMO)
- ترس از ضرر
- طمع
- عجله
- اعتمادبهنفس بیش از حد
- خستگی و عدم تمرکز
- تلاش برای جبران ضرر قبلی
بعد از مدتی میتوانید نتایج معاملات را بر اساس این برچسبها بررسی کنید.
شاید متوجه شوید معاملاتی که بعد از یک ضرر و با هدف جبران سریع آن انجام دادهاید، بهطور میانگین نتایج بسیار ضعیفتری دارند.
این اطلاعات کمک میکند بفهمید کدام رفتارهای روانی بیشترین آسیب را به عملکرد شما وارد میکنند.
هر چند وقت یک بار باید عملکرد معاملاتی خود را ارزیابی کنیم؟
ارزیابی عملکرد زمانی مؤثر است که به یک عادت منظم تبدیل شود.
لازم نیست بعد از هر معامله یک تحلیل طولانی انجام دهید، اما بهتر است در بازههای مشخص عملکرد خود را بررسی کنید.
بررسی روزانه
در پایان هر روز معاملاتی چند دقیقه وقت بگذارید و به این سؤالات پاسخ دهید:
- آیا تمام معاملاتم مطابق برنامه بودند؟
- آیا اشتباه مشخصی انجام دادم؟
- آیا تصمیمی احساسی گرفتم؟
- مهمترین نکتهای که امروز یاد گرفتم چه بود؟
هدف بررسی روزانه، شناسایی سریع اشتباهات و جلوگیری از تکرار آنهاست.
بررسی هفتگی
بررسی هفتگی باید بخش اصلی ارزیابی عملکرد شما باشد.
در پایان هفته، آمار معاملات را جمعآوری کنید و شاخصهایی مانند نرخ برد، میانگین سود و زیان، امید ریاضی و پرافیت فاکتور را بررسی کنید.
سپس بهترین و بدترین ستاپها، اشتباهات پرتکرار و شرایطی را که بیشترین سود یا ضرر را ایجاد کردهاند شناسایی کنید.
در پایان این بررسی، فقط یک یا دو هدف مشخص برای هفته بعد تعیین کنید.
برای مثال:
- هفته آینده فقط روی دو ستاپ برتر تمرکز میکنم.
- حد ضرر را خارج از قوانین استراتژی جابهجا نمیکنم.
- در ساعتی که بیشترین معاملات زیانده را داشتهام معامله نمیکنم.
- قبل از هر ورود، از نمودار اسکرینشات میگیرم.
بررسی ماهانه
بررسی ماهانه به شما دید کلیتری از پیشرفتتان میدهد.
در این مرحله باید عملکرد ماه جاری را با ماههای گذشته مقایسه کنید و ببینید آیا تغییراتی که اعمال کردهاید واقعاً نتیجه مثبتی داشتهاند یا خیر.
همچنین بررسی کنید که آیا استراتژی شما همچنان مزیت آماری خود را حفظ کرده است یا عملکرد آن در حال افت است.
فراموش نکنید که یک هفته یا حتی یک ماه خوب یا بد، لزوماً نشاندهنده تغییر کیفیت استراتژی نیست. برای نتیجهگیری باید تعداد معاملات و شرایط بازار را نیز در نظر بگیرید.
چطور از نتایج ارزیابی برای بهبود عملکرد معاملاتی استفاده کنیم؟
هدف نهایی از ارزیابی عملکرد، تولید گزارشهای آماری بیشتر نیست؛ بلکه باید از این اطلاعات برای بهتر شدن تصمیمهای معاملاتی استفاده کنید.
فرض کنید بعد از بررسی ژورنال متوجه شدهاید بیشترین ضرر شما از ورودهای عجولانه ناشی میشود.
در این شرایط بهجای اینکه چندین قانون جدید به استراتژی اضافه کنید، میتوانید یک قانون مشخص تعریف کنید:
«تا زمانی که کندل تأیید بسته نشده، وارد معامله نمیشوم.»
سپس در هفتههای بعد بررسی کنید آیا رعایت این قانون باعث بهبود نتایج شده است یا خیر.
یا ممکن است متوجه شوید معاملات یک ستاپ مشخص در بازارهای رنج عملکرد ضعیفی دارند. در این شرایط میتوانید یک فیلتر برای تشخیص شرایط بازار تعریف و آن را جداگانه آزمایش کنید.
برای اینکه ارزیابی شما به نتیجه برسد، این سه اصل را رعایت کنید:
۱. همه مشکلات را همزمان اصلاح نکنید.
اگر در یک هفته چندین قانون را تغییر دهید، تشخیص اینکه کدام تغییر باعث بهبود یا افت عملکرد شده دشوار میشود.
۲. تغییرات را بر اساس دادهها انجام دهید، نه احساسات.
صرفاً به این دلیل که چند معامله پشتسرهم ضرر دادهاید، استراتژی خود را کنار نگذارید. ابتدا بررسی کنید آیا تعداد معاملات برای نتیجهگیری کافی است و آیا ضررها از ضعف استراتژی ناشی شدهاند یا خطاهای اجرایی.
۳. نتیجه تغییرات را دوباره اندازهگیری کنید.
هر تغییری که در روش معاملاتی خود ایجاد میکنید باید قابل اندازهگیری باشد. در غیر این صورت نمیتوانید بفهمید واقعاً عملکردتان بهتر شده است یا خیر.
چند اشتباه رایج هنگام ارزیابی عملکرد معاملاتی
حتی ارزیابی عملکرد هم ممکن است به نتایج گمراهکننده منجر شود. برای جلوگیری از این اتفاق، مراقب اشتباهات زیر باشید:
تمرکز صرف بر سود و زیان: سودآوری کوتاهمدت همیشه نشانه کیفیت بالای معاملات نیست. کیفیت تصمیمگیری و میزان پایبندی به برنامه را هم بررسی کنید.
اهمیت بیش از حد به نرخ برد: نرخ برد بالا بهتنهایی به معنای سودآوری نیست. میانگین سود و زیان و امید ریاضی را هم در نظر بگیرید.
نادیده گرفتن هزینههای معاملاتی: اسپرد، کمیسیون، سواپ و لغزش قیمت میتوانند بخش قابلتوجهی از سود استراتژی را از بین ببرند. تمام محاسبات را تا حد امکان بر اساس نتیجه خالص انجام دهید.
نتیجهگیری با تعداد معاملات کم: چند معامله موفق یا ناموفق برای قضاوت درباره یک استراتژی کافی نیست. هرچه تعداد معاملات بیشتر و نمونه بررسیشده نماینده شرایط مختلف بازار باشد، نتیجهگیری قابلاعتمادتر خواهد بود. هیچ عدد ثابتی برای همه استراتژیها وجود ندارد.
تغییر مداوم استراتژی: اگر بعد از هر دوره ضررده روش معاملاتی خود را تغییر دهید، فرصت کافی برای جمعآوری داده و شناخت عملکرد واقعی آن را نخواهید داشت.
نادیده گرفتن شرایط بازار: عملکرد یک استراتژی در بازار رونددار ممکن است کاملاً متفاوت از بازار رنج باشد. نتایج را بدون توجه به شرایطی که معاملات در آن انجام شدهاند، مقایسه نکنید.
چکلیست ارزیابی هفتگی عملکرد معاملاتی
برای اینکه بررسی عملکرد به کاری پیچیده تبدیل نشود، میتوانید در پایان هر هفته از چکلیست زیر استفاده کنید:
- سود و زیان خالص هفته را محاسبه کردم.
- نرخ برد و میانگین سود و زیان را بررسی کردم.
- امید ریاضی و پرافیت فاکتور را محاسبه کردم.
- حداکثر افت سرمایه و تعداد ضررهای متوالی را بررسی کردم.
- بهترین و بدترین ستاپ معاملاتی را شناسایی کردم.
- عملکرد خود را در نمادها و ساعتهای مختلف مقایسه کردم.
- اشتباهات اجرایی و رفتارهای احساسی را دستهبندی کردم.
- معاملات ازدسترفته و دلایل آنها را بررسی کردم.
- مهمترین نقطه ضعف خود را مشخص کردم.
- یک اقدام مشخص برای بهبود عملکرد هفته بعد تعیین کردم.
- نتیجه اقدام هفته گذشته را بررسی کردم.
میتوانید این چکلیست را در یک فایل اکسل یا ژورنال معاملاتی نگهداری کنید تا روند پیشرفت خود را در طول زمان ببینید.
برای ارزیابی حرفهایتر عملکرد معاملاتی خود به کمک نیاز دارید؟
ثبت و تحلیل معاملات اولین قدم برای پیشرفت در معاملهگری است؛ اما گاهی شناسایی اشتباهات تکراری و پیدا کردن راهکار مناسب به تجربه و نگاه تخصصی نیاز دارد.
در عمادمی میتوانید از خدمات آچارکشی معاملهگری برای بررسی هفتگی معاملات و شناسایی نقاط ضعف خود استفاده کنید یا از طریق سرویس چکاپ معاملهگری، گزارش تخصصی عملکرد معاملاتی خود را دریافت کنید.
جمعبندی: معاملهگر موفق فقط معامله نمیکند؛ عملکرد خودش را هم تحلیل میکند
برای پیشرفت در معاملهگری، صرفاً داشتن یک استراتژی مناسب کافی نیست. باید بتوانید عملکرد خود را بهصورت مستمر بررسی کنید و نقاط ضعف و قوتتان را بشناسید.
شاخصهایی مانند نرخ برد، میانگین سود و زیان، امید ریاضی، پرافیت فاکتور و حداکثر افت سرمایه به شما کمک میکنند وضعیت آماری معاملاتتان را بهتر درک کنید.
از طرف دیگر، بررسی ژورنال معاملاتی، میزان پایبندی به برنامه، شرایط بازار و وضعیت روانی نشان میدهد چرا به چنین نتایجی رسیدهاید.
در نهایت، مهمترین نکته این است که ارزیابی عملکرد نباید صرفاً به مشاهده چند عدد و نمودار ختم شود. باید از اطلاعات بهدستآمده برای شناسایی یک ضعف مشخص و اصلاح تدریجی آن استفاده کنید.
به یاد داشته باشید: ثبت معاملات به شما میگوید چه اتفاقی افتاده است؛ تحلیل معاملات کمک میکند بفهمید چرا این اتفاق افتاده و اقدام اصلاحی است که میتواند عملکرد آینده شما را بهبود دهد.
سؤالات متداول درباره ارزیابی عملکرد معاملاتی
بهترین شاخص برای ارزیابی عملکرد معاملهگر چیست؟
هیچ شاخصی بهتنهایی نمیتواند کیفیت عملکرد یک معاملهگر را مشخص کند. با این حال، امید ریاضی، پرافیت فاکتور، حداکثر افت سرمایه و میزان پایبندی به برنامه از مهمترین شاخصها هستند.
نرخ برد مناسب برای یک معاملهگر چقدر است؟
عدد مشخصی برای همه معاملهگران وجود ندارد. نرخ برد مناسب به میانگین سود و زیان هر معامله و هزینههای معاملاتی بستگی دارد. حتی یک استراتژی با نرخ برد ۴۰ درصدی هم میتواند سودآور باشد؛ به شرطی که میانگین سود معاملات موفق بهاندازه کافی بزرگ باشد.
امید ریاضی مثبت در معاملات چه معنایی دارد؟
امید ریاضی مثبت یعنی با توجه به نرخ برد، میانگین سود و میانگین زیان، نتیجه مورد انتظار هر معامله مثبت است. البته این موضوع تضمین نمیکند که تمام معاملات یا حتی دورههای کوتاهمدت سودده باشند.
پرافیت فاکتور چند باشد خوب است؟
پرافیت فاکتور بالاتر از یک نشان میدهد مجموع سود معاملات برنده از مجموع ضرر معاملات بازنده بیشتر بوده است. اما عدد بالاتر لزوماً به معنای استراتژی بهتر نیست؛ تعداد معاملات، میزان افت سرمایه، هزینهها و پایداری نتایج نیز اهمیت دارند.
چند معامله برای ارزیابی عملکرد یک استراتژی لازم است؟
عدد ثابتی برای همه استراتژیها وجود ندارد. برای یک بررسی اولیه باید تعداد کافی معامله از یک ستاپ مشخص جمعآوری کنید، اما برای نتیجهگیری جدی درباره مزیت آماری استراتژی به نمونه بزرگتر و متنوعتری نیاز دارید. تعداد معاملات موردنیاز به نرخ برد، پراکندگی نتایج و فراوانی سیگنالهای استراتژی بستگی دارد.
هر چند وقت یک بار باید ژورنال معاملاتی را بررسی کنیم؟
بهتر است اطلاعات هر معامله بلافاصله پس از بسته شدن ثبت شود، اما بررسی عملکرد در پایان هر هفته انجام شود. در پایان هر ماه نیز باید تصویر کلیتری از نتایج، روند پیشرفت و نقاط ضعف بررسی شود.


